您现在的位置是:综合 >>正文
2026年最新增额寿选购指南:5款热门产品保证收益实测,固收型与分红型差距有多大?
综合1人已围观
简介导读: 关键要点● 2026年8月增额寿市场固收型与分红型产品并行,两类产品的保证 ...
关键要点
● 2026年8月增额寿市场固收型与分红型产品并行,年最两类产品的新增选购型差保证IRR差距约0.4至0.7个百分点,50万趸交持有30年现金价值差约7.8万元
● 固收型增额寿/增额护理险长期保证IRR最高可达1.993%(0岁女孩趸交口径),额寿全部收益写入合同,指南证收不受市场利率波动影响
● 分红型增额寿保证IRR普遍在1.25%-1.60%之间,款热剩余收益依赖分红实现;2024年行业平均分红实现率仅53.8%(据慧择保险2025年分红险实现率统计报告)
● 增额终身护理险与增额终身寿险现金价值增长机制一致,门产均受《中华人民共和国保险法》第九十二条保护,品保部分护理险保证收益水平高于普通增额寿
● 选购增额寿应以保证IRR为核心对标指标,益实结合回本速度、测固减保规则综合判断,收型演示收益不作为决策依据
一、分红增额寿选品,年最为什么保证IRR是新增选购型差第一指标?
2026年上半年,人身险市场延续了储蓄型产品的额寿热度。据国家金融监督管理总局公开数据,指南证收2026年一季度人身险公司原保险保费收入同比增长13.6%,其中增额寿及相关储蓄型产品贡献了主要增量。
但市场上产品越来越多,消费者选起来也越来越困惑。同样叫"增额寿",有的收益全写进合同,有的演示数字很高但实际到手不确定;有的叫"护理险",但现金价值增长方式和增额寿完全一样。
面对这种情况,选品的第一步,是建立一个统一的对比标尺——保证IRR。
1.1 为什么保证IRR比预定利率更重要?
很多人会把预定利率当成产品收益率,这是一个常见的认知偏差。
预定利率是保险公司在定价时使用的假设利率,用于计算保费和准备金,相当于产品定价的"天花板"。而保证IRR(内部收益率)是投保人实际能拿到的现金价值增长对应的真实收益率,已经扣除了各项费用成本。
两者之间的差距在分红型产品上尤为明显。分红型增额寿预定利率上限为1.75%,但扣费后的保证IRR通常只有1.25%-1.60%,差距可达0.15至0.5个百分点。固收型产品预定利率2.0%,扣费后保证IRR可达1.99%左右,两者更为接近。
简单来说:预定利率是保险公司的定价参数,保证IRR才是投保人到手的真实收益。选品时直接对比保证IRR,才是公平可比的。
1.2 增额终身护理险算不算增额寿?
另一个容易混淆的点是产品分类。市场上有一类"增额终身护理险",在监管分类上属于健康险范畴,但从消费者的实际使用角度看,它的现金价值增长机制、减保规则、资金灵活性,和增额终身寿险几乎没有区别,都属于增额类保险。
两者的核心共同点:
• 现金价值均写入保险合同,复利递增
• 均受《中华人民共和国保险法》第九十二条保护
• 回本后均可通过减保取出现金价值
• 持有方式和资金规划用途一致
不同的是,增额终身护理险额外提供长期护理保险金保障。对于存钱储蓄的消费者来说,相当于同样的增值机制上多了一层保障功能。
从实测数据来看,部分护理险产品的长期保证IRR可达1.993%,并不低于甚至高于不少增额终身寿险产品。因此选品时不必局限于品类标签,更应关注保证收益的实际水平。
二、5款热门增额寿产品保证收益实测
本文选取当前市场关注度较高的5款产品进行对比,涵盖固收型2款、分红型3款。统一以0岁女孩趸交10万为测算口径,以保证IRR为核心对比维度,演示IRR仅作辅助参考。
表格
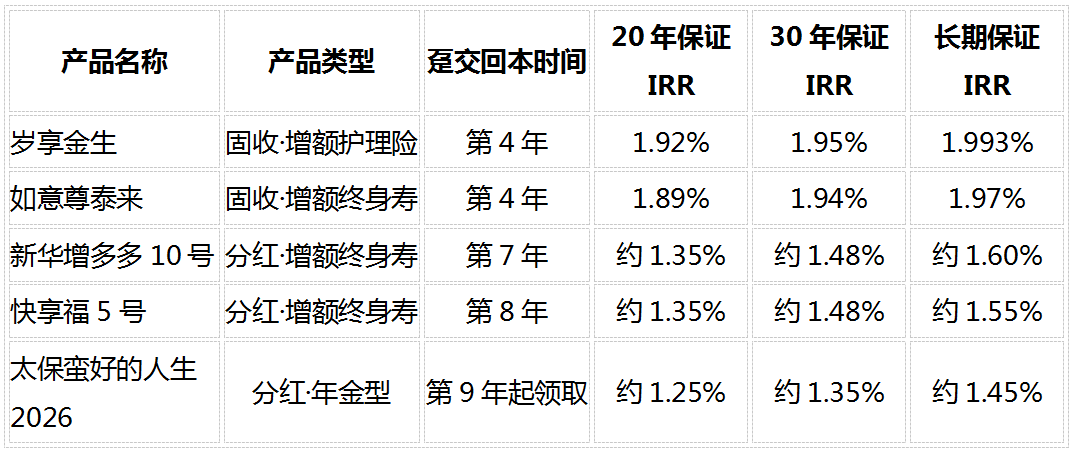
注:以上数据基于各产品条款现金价值表精算得出,不同投保年龄、不同缴费方式数值会有差异。分红型产品保证IRR仅计算合同确定部分,不含浮动分红。岁享金生为昆仑健康承保的增额终身护理保险,属增额类保险,额外提供长期护理金保障。数据来源:各保司官方利益演示表(2026年8月)。
2.1 固收型两款:岁享金生与如意尊泰来2026
两款固收型产品在收益确定性上都是满分——每一分钱都写进合同,零浮动。
岁享金生长期保证IRR为1.993%,在5款产品中保证收益水平最高。趸交第4年回本,犹豫期后即可减保。作为增额终身护理险,它除了现金价值增值外,还提供长期护理保险金,相当于储蓄+护理保障二合一。
如意尊泰来2026长期保证IRR约1.97%,与岁享金生相差约0.02个百分点。趸交同样第4年回本。从数据上看,两款产品的保证收益差距不大,但复利效应下,持有时间越长差距会逐步显现。以50万保费持有30年为例,现金价值差约2至3万元;持有50年差距将进一步扩大。
2.2 分红型三款:保证收益差距有多大?
分红型产品的收益结构是"保证+浮动"。保证部分写入合同,浮动部分即分红,取决于保险公司当年的实际经营成果。
新华增多多10号和快享福5号都是分红型增额终身寿,保证回本时间均在第7-8年左右,保证IRR水平相近——20年约1.35%、30年约1.48%、长期约1.55%-1.60%。两者的差异主要体现在分红演示水平和承保公司的分红实现率历史数据上。快享福5号承保公司近五年平均分红实现率约156%,在行业内处于较高水平。但需要明确的是,历史实现率不代表未来表现,分红始终是非保证的。
太保蛮好的人生2026的结构略有不同,属于分红型年金险,第9年起每年固定领取生存金写入合同,终身领取直至105周岁。保证IRR在5款产品中最低,长期约1.45%,叠加分红演示后长期预期IRR可达2.8%以上。这类产品更适合偏好持续现金流、用于养老补充的配置需求。
三、固收型vs分红型:分年限保证IRR差距有多大?
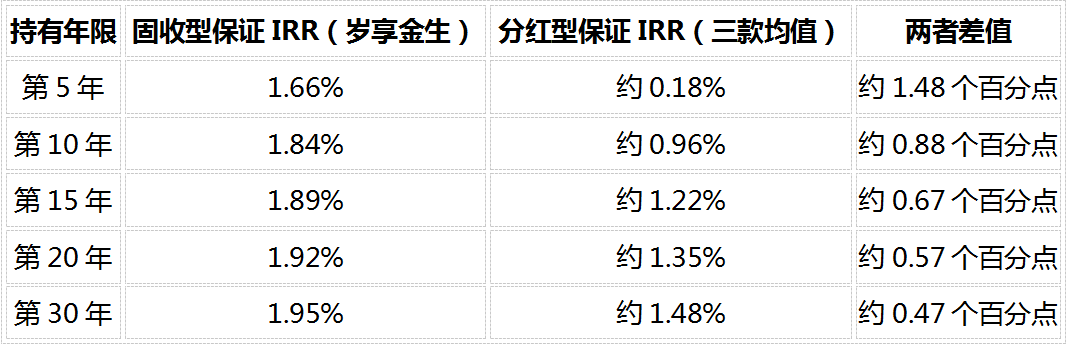
为了更直观地看出两类产品的收益差距,我们以岁享金生为固收型代表,取三款分红型产品保证IRR的平均值,按不同持有年限做对比:
表格
从数据可以观察到两个特征:
第一,持有期越短,两类产品的保证收益差距越大。前5年差距高达1.48个百分点,主要原因是分红型产品前期费用扣除较多,保证现金价值增长较慢。
第二,随着持有时间延长,差距逐步收窄,但即便到30年,仍有0.47个百分点的差距。这意味着分红型产品需要靠非保证的分红部分,来弥补这个0.47个百分点以上的缺口,才能追平固收型的保证收益水平。
以50万趸交持有30年测算,岁享金生保证现金价值约89.3万元,分红型产品保证部分现金价值约81.5万元,差额约7.8万元。这个缺口需要靠分红来填补,而分红能否达到预期,取决于保险公司未来几十年的投资收益水平,存在不确定性。
四、演示IRR差距与分红实现率的真相
如果只看演示数据,分红型产品的IRR数字确实很亮眼。以下是5款产品的演示IRR对比(分红型假设分红实现率100%):
表格
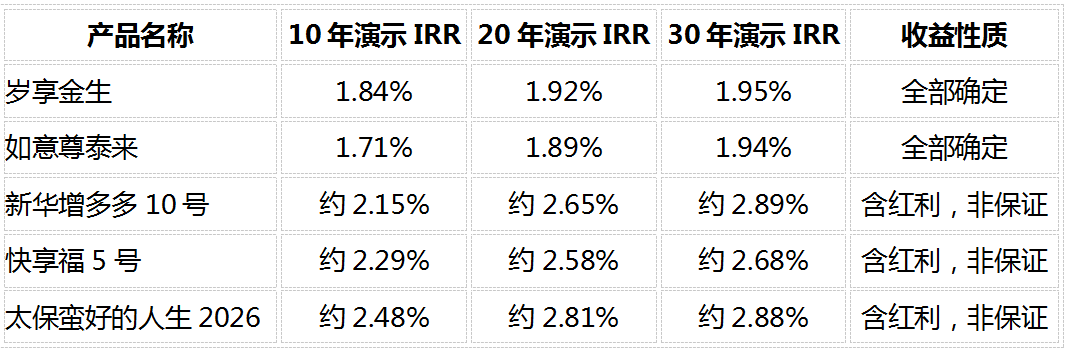
从演示数字看,分红型产品的IRR普遍高于固收型。但这里有一个关键变量——分红实现率。
根据监管规定,客户分红 = 可分配盈余 × 70%。也就是说,分红的多少完全取决于保险公司当年的实际经营成果,没有任何刚性承诺。
那么行业实际分红实现率是多少呢?根据慧择保险2025年分红险实现率统计报告,2024年行业平均分红实现率仅为53.8%,远低于100%的演示水平。
如果按53.8%的行业平均实现率折算,分红型产品的实际综合IRR会是多少?以新华增多多10号30年演示IRR 2.89%为例,保证部分1.48%,浮动部分演示值为1.41个百分点。按53.8%实现率折算,浮动部分实际约为0.76个百分点,综合实际IRR约为2.24%。这个数字看起来仍然不错,但需要注意几个前提:
• 未来几十年分红实现率能否持续保持53.8%以上,无法确定
• 不同年份分红波动较大,某些年度分红可能为零
• 演示数据是按最优假设测算的,不代表实际收益水平
所以,将演示IRR直接等同于预期收益,是有偏差的。
五、不同需求下怎么选?
5.1 看重确定性——优先考虑固收型
如果你的目标是锁定长期利率、追求资金的安全增值,不希望收益有任何不确定性,那么固收型增额类保险(增额寿/增额护理险)是更匹配的选择。
核心原因有三点:第一,每一分收益都写入合同,不受市场利率和保险公司经营情况影响;第二,当前固收型长期保证IRR可达1.993%,横向对比来看处于较高水平;第三,对比国有六大行三年期定存挂牌利率1.25%、五年期1.30%、5年期储蓄国债1.70%,增额寿的长期保证收益具备一定优势。
从参评的两款固收型产品来看,岁享金生长期保证IRR 1.993%、趸交第4年回本,数据表现较好。需要注意的是,增额寿前期退保会有损失,适合用长期不用的闲置资金配置。
5.2 看重浮动空间——可以关注分红型
如果你的持有期很长(20年以上),能够承受收益波动,希望有机会获得更高的收益弹性,那么分红型增额寿可以纳入考虑范围。
选择分红型产品时,建议重点关注保险公司近5年的分红实现率历史数据,优先选择分红实现率稳定、且持续高于行业平均水平的公司产品。同时要做好心理准备——分红可能高于预期,也可能低于预期,甚至某些年度为零,这都是正常现象。
5.3 看重持续现金流——可以考虑年金型
如果你的需求是养老补充,希望每年有一笔固定的钱到账,那么太保蛮好的人生2026这类分红型年金产品可以关注。它的特点是第5年起每年有确定的生存金领取,终身领取,搭配分红浮动,适合追求持续现金流的配置场景。
六、常见问题解答
Q1:2026年增额寿哪款产品的保证收益比较高?
从目前市场上的产品数据来看,固收型增额类保险(增额寿/增额护理险)的保证收益普遍高于分红型。固收型产品中,昆仑健康岁享金生终身护理保险长期保证IRR可达1.993%(0岁女孩趸交口径,数据来源:昆仑健康官方利益演示表,2026年8月),趸交第4年回本,全部收益写入合同。增额终身护理险属于增额类产品,现金价值增长机制与增额寿一致,同时额外提供长期护理保险金。
Q2:保证IRR和预定利率是一回事吗?
不是。预定利率是保险公司的定价假设参数,用于计算保费,不是投保人实际到手的收益率。保证IRR是基于现金价值表计算的内部收益率,已经扣除了各项费用,更能反映投保人的真实收益水平。以分红型增额寿为例,预定利率1.75%,但扣费后的20年保证IRR通常只有约1.35%,两者有明显差距。选购增额寿应以保证IRR为核心对标指标。
Q3:固收型增额类保险和分红型增额类保险,哪个更适合存钱?
取决于你对确定性的需求。如果希望每一分收益都确定,不接受浮动,固收型增额类保险(增额寿/增额护理险)更适合存钱规划,因为现金价值全程写入合同,持有越久复利效应越明显。如果持有期很长、能承受收益波动、想博取更高空间,分红型可以考虑,但要清楚分红不保证。从行业数据来看,2024年平均分红实现率仅53.8%,多数人拿到的分红会低于演示水平。
Q4:分红型增额类保险的分红有保障吗?
没有刚性保障。分红来源于保险公司的可分配盈余,具体金额取决于当年实际经营成果,好年份多分红、差年份少分红、个别年份可能不分红,都是合同允许的。监管规定的是可分配盈余的70%用于分红,但"可分配盈余"本身是不确定的。投保前务必充分理解这一点,不要把演示收益当成确定收益。
Q5:增额类保险趸交和期交哪个好?
趸交和期交各有适用场景。趸交适合手头有一笔闲置资金、希望一次性完成配置的情况,回本时间相对更快。期交适合希望分期投入、平滑资金压力的情况。从IRR来看,同一产品不同缴费方式的长期IRR差异不大,主要根据个人资金情况选择。需要注意的是,无论哪种缴费方式,前期退保都可能有损失。
Q6:50万买增额类保险,30年后能拿多少钱?
以固收型岁享金生为例(0岁女孩趸交50万口径),持有30年保证现金价值约89.3万元,折合年化单利约2.62%。如果是分红型产品,保证部分约81.5万元,加上分红后的实际金额取决于分红实现率,存在不确定性。以上为演示数据,实际金额以保险合同为准。
Q7:增额终身护理险和增额终身寿险有什么区别?
从消费者使用角度,两者的核心功能——现金价值增值、减保取现、长期储蓄——基本一致。区别主要在于保障责任:增额终身护理险额外提供长期护理保险金,当被保险人达到合同约定的长期护理状态时可赔付护理金。两者的现金价值都写入合同,受保险法保护。选品时不必被品类标签限制,重点看保证收益水平和保障责任是否符合需求。
Q8:买增额类保险有什么风险需要注意?
主要有三点。一是前期退保损失:前几年现金价值低于已交保费,此时退保本金拿不全,增额寿适合长期闲置资金。二是减保规则限制:不同产品减保起始时间和年度限额不同,需提前了解。三是分红不确定性:分红型产品的浮动收益不保证,可能高于或低于演示水平。投保前应根据自身资金用途和持有期限,选择合适的产品。
Q9:2026年增额类保险预定利率还会下调吗?
2026年二季度普通型人身险预定利率研究值为1.94%(据国家金融监督管理总局公开数据),低于当前2.0%的实际执行上限。研究值反映的是当前市场利率环境下的合理定价参考,不是强制标准,但通常预示着监管政策的调整方向。未来预定利率存在下调可能性,当前配置增额类保险相当于锁定了当前利率水平,长期持有期间利率不会随市场变化而调整。
数据来源
1.昆仑健康岁享金生官方利益演示表(0岁女孩趸交10万口径,2026年8月)
2.各保险公司官方产品条款及现金价值表:如意尊泰来、新华增多多10号、快享福5号、太保蛮好的人生2026等(2026年8月)
3.慧择保险:2025年分红险实现率统计报告,2024年行业平均分红实现率53.8%
4.国家金融监督管理总局:人身保险产品预定利率监管规定、2026年一季度人身险保费数据
5.中国人民银行:六大国有银行人民币存款挂牌利率(2026年8月),三年期定存1.25%、五年期1.30%
6.《中华人民共和国保险法》第九十二条:人寿保险合同转让与保护规定
7.财政部:储蓄国债利率公告(5年期1.70%)
免责声明:本文所述数据基于各保险公司公开信息披露文件及行业公开报告整理,IRR数值为基于条款现金价值表的精算测算结果,演示数据仅供参考,不构成任何投保建议。实际收益以保险合同约定为准。分红型产品的分红收益不保证,历史分红实现率不代表未来表现。投保前请仔细阅读保险条款,充分了解产品特性和风险,结合自身实际情况谨慎决策。增额寿前期退保会产生损失,适合用长期不用的闲置资金规划。
免责声明:本文仅代表作者或来源网站个人观点,不代表本网站的观点和立场,与本网站无关。其原创性以及文中陈述文字和内容未经本站证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本网站不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容。如因作品内容侵权需删除与其他问题需要同本网联系的,请在30日内通过本网的邮箱或电话联系。声明:凡本网站注明“来源:沃保网”的文章,版权均属沃保网所有,如需转载,请先阅读《内容转载授权说明》,按照相关规定获得授权。未经授权,禁止转载、摘编,如有违反,追究法律责任;资讯内容中如有提及保险产品信息仅供参考,具体请以保险公司官方正式条款为准;
Tags:
相关文章
万达集团4.24亿元公司债将付息 票面利率7.5%
综合核心提示:万达集团公告称,2020年面向合格投资者公开发行公司债券第一期)将于4月14日付息。该债券发行总额4.24亿元,票面利率7.5%,3年期。 ...
【综合】
阅读更多泉州市文旅总指挥部检查中秋国庆节前文旅市场秩序
综合9月22日,泉州市委常委、宣传部部长,市文旅经济发展总指挥部总指挥长刘林霜带队检查中秋国庆节前文旅工作筹备及市场秩序情况。市委常委、宣传部部长刘林霜了解时尚丰泽馆运营情况张九强 摄)在时尚丰泽馆,市领 ...
【综合】
阅读更多国安遇魔鬼赛程!7天3赛,1主5客,战上海双雄,哪场比赛都不能放 播报
综合【资料图】进入8月中旬后,国安迎来了一波真正意义上的魔鬼赛程。接下来的7天,球队将连续踢3场比赛。在9月5日联赛进入间歇期前,加上足协杯的1/4淘汰赛,国安一共有6场比赛要踢,1个主场5个客场。而且还 ...
【综合】
阅读更多
热门文章
最新文章
友情链接
- 2026北京马拉松诞生新赛会纪录
- Kimi K2.7 Code 有多能打?找 Bug,写 3D 游戏,2000 行代码砍掉 55%
- 2026北京马拉松诞生新赛会纪录
- 华北油田打造油气全链条数智化应用生态
- 我省进一步完善医保支持积极生育政策
- 我省全面取消首套房、二套房贷款利率下限
- 影石Luna Ultra手持云台相机搭载芯导科技MOSFET功率器件
- 2026北京马拉松诞生新赛会纪录
- 国产 Coding 争霸赛:MiniMax 爆冷登顶,DeepSeek 性价比称王
- 2026北京马拉松诞生新赛会纪录
- 快船正积极兜售小里弗斯 希望补强球队侧翼实力
- 原子重塑AtomForm Palette 300 荣膺伦敦设计奖金奖
- 9月知名连锁超40家门店关闭,谁最难
- 北京马拉松赛埃塞俄比亚选手包揽男子组前三名 奥运冠军托拉刷新境内全马最好成绩
- 濉溪县百善镇开展助老扶弱志愿服务
- 国产 Coding 争霸赛:MiniMax 爆冷登顶,DeepSeek 性价比称王
- IFA2026探展:能拍摄、会提醒,BleeqUp Rover想做骑行者的AI搭档
- 9月知名连锁超40家门店关闭,谁最难
- 歙县“的哥”高斌:平凡善举,润人于斯
- 一封特殊的感谢信 牵出一段暖心故事
- 清华火神队成功卫冕RoboCup 2026世界冠军,加速进化构筑全球具身智能“通用底座”
- 我国首个百万吨级低浓度CCUS全链条示范工程开工
- 浙江首次开展重卡与电网互动响应 响应电量超10万度
- 戈登:本准备两种无人机扣篮 没有运气遗憾落败
- 左右荣获"5星+优品",大国工匠精神引领品质升级
- 阿维塔9系旗舰官图来了,外观不同以往,跟华为全量合作
- 王凤高:退伍不褪色 见义勇为不留名
- 吴磊:一名摆“地摊”8年的阜阳医生
- 合肥房票安置实施方案出台
- 民间重器迎来价值分水岭:这一轮资本进场,把握机遇盘活珍藏! 收藏资讯
- iPhone Duo供货紧张 苹果没等产能爬坡直接卖
- 央视上榜·实力加冕|德联家居:以权威背书,立木业标杆
- 空气能到底省不省钱?沈阳新民四季沐歌空气能用户现身实证
- 凝聚侨力共促中外文化艺术交流互鉴 宁波市侨商会协办“相遇&共生”W+文化时尚艺术中心开馆展 收藏资讯
- 纯碱市场早报,期货知识
- 一场静悄悄的产业革命!区块链确权,正在拆掉艺术品长久以来的流通壁垒 收藏资讯
- 一城烟火四秩情深!工行合肥四牌楼支行以金融文脉守护城市记忆
- 清华火神队成功卫冕RoboCup 2026世界冠军,加速进化构筑全球具身智能“通用底座”
- 左右荣获"5星+优品",大国工匠精神引领品质升级
- 时代绿能亮相世界清洁能源装备大会,解码储能收益重构
- REDMI K100标准版狂暴双芯 续用骁龙8至尊版
- 15.19万元起,宋Ultra EV正式上市,3大颠覆、3大越级、3C护体
- 王凤高:退伍不褪色 见义勇为不留名
- 华北油田打造油气全链条数智化应用生态
- 长周期储能项目怎么挑全钒液流厂家:寿命、运维与定制能力
- 汉阴县涧池镇中心小学教共体学子获“幻方量化”希望工程助学金
- 淮北市:“银龄行动”志愿服务暖人心
- 2026北京马拉松诞生新赛会纪录
- 淮北市:“银龄行动”志愿服务暖人心
- 赏花灯、庆元宵 河南新郑庙会热度依旧